

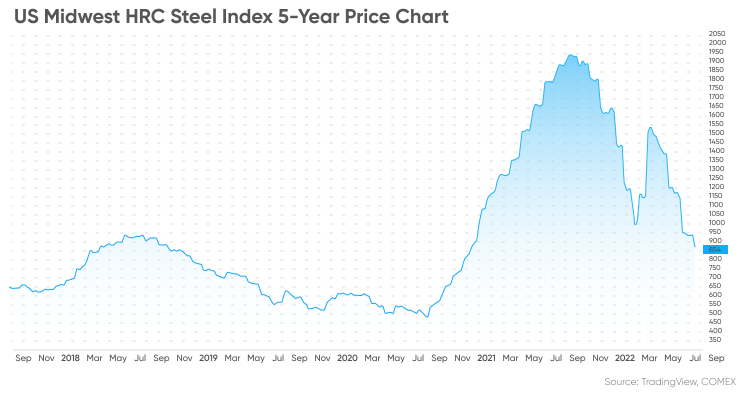
Die US-Stahlpreise befinden sich auch am 9. September 2022 weiterhin in einem anhaltenden Abwärtstrend. Die Futures für den Rohstoff sind von knapp 1.500 US-Dollar zu Jahresbeginn auf rund 810 US-Dollar Anfang September gefallen – ein Rückgang von über 40 % seit Jahresbeginn.
Der globale Markt hat sich seit Ende März abgeschwächt, da die galoppierende Inflation, die Covid-19-Lockdowns in Teilen Chinas und der Konflikt zwischen Russland und der Ukraine die Unsicherheit hinsichtlich der Nachfrageaussichten für 2022 und 2023 verstärkt haben.
Die US-amerikanische Warmbandproduktion (HRC) aus dem Mittleren Westen (CRU)Terminkontraktlag seit Jahresbeginn 43,21 % im Minus und schloss zuletzt am 8. September bei 812 US-Dollar.
Die Preise für warmgewalzten Stahl erreichten Mitte März ein Mehrmonatshoch, da Angebotssorgen hinsichtlich der Stahlproduktion und -exporte in Russland und der Ukraine den Markt stützten.
Die Marktstimmung hat sich jedoch seit der Verhängung eines strengen Lockdowns in Shanghai Anfang April deutlich verschlechtert, was in den darauffolgenden Wochen zu einem Preisverfall führte. Das chinesische Finanzzentrum beendete seinen zweimonatigen Lockdown offiziell am 1. Juni und hob weitere Beschränkungen am 29. Juni auf.
Chinas wirtschaftliche Erholung hat im Juli an Dynamik gewonnen, da sich das Vertrauen verbessert hat und die Geschäftstätigkeit trotz sporadischer Covid-Ausbrüche im ganzen Land auf dem Vormarsch ist.
Interessieren Sie sich für die Stahlpreise und deren Entwicklung? In diesem Artikel betrachten wir die aktuellsten Marktentwicklungen sowie die Stahlpreisprognosen von Analysten.
Geopolitische Instabilität treibt die Unsicherheit auf dem Stahlmarkt an
Im Jahr 2021 stieg der Preistrend für warmgewalzten Stahl in den USA fast das ganze Jahr über. Er erreichte am 3. September ein Rekordhoch von 1.725 US-Dollar, bevor er im vierten Quartal wieder fiel.
Die Preise für warmgewalzten Stahl in den USA sind seit Anfang 2022 volatil. Laut den Stahlpreisdaten der CME begann der August-2022-Kontrakt das Jahr bei 1.040 US-Dollar pro Short Tonne und fiel am 27. Januar auf ein Tief von 894 US-Dollar, bevor er am 25. Februar – einen Tag nach dem Einmarsch Russlands in die Ukraine – wieder über 1.010 US-Dollar stieg.
Der Preis stieg am 10. März aufgrund von Befürchtungen über Lieferengpässe bei Stahl auf 1.635 US-Dollar pro Short Tonne. Die Marktentwicklung kippte jedoch aufgrund der Lockdowns in China, die die Nachfrage des weltgrößten Stahlverbrauchers dämpften.
In ihrem Kurzfristausblick (SRO) für 2022 und 2023 erklärte die World Steel Association (WSA), ein führender Branchenverband:
In einem Artikel über den EU-Bausektor Anfang September hob ING-Analyst Maurice van Sante hervor, dass die Erwartung einer weltweit geringeren Nachfrage – nicht nur in China – den Preis des Metalls unter Druck setze:
Veröffentlichungsdatum: 14. September 2022
