

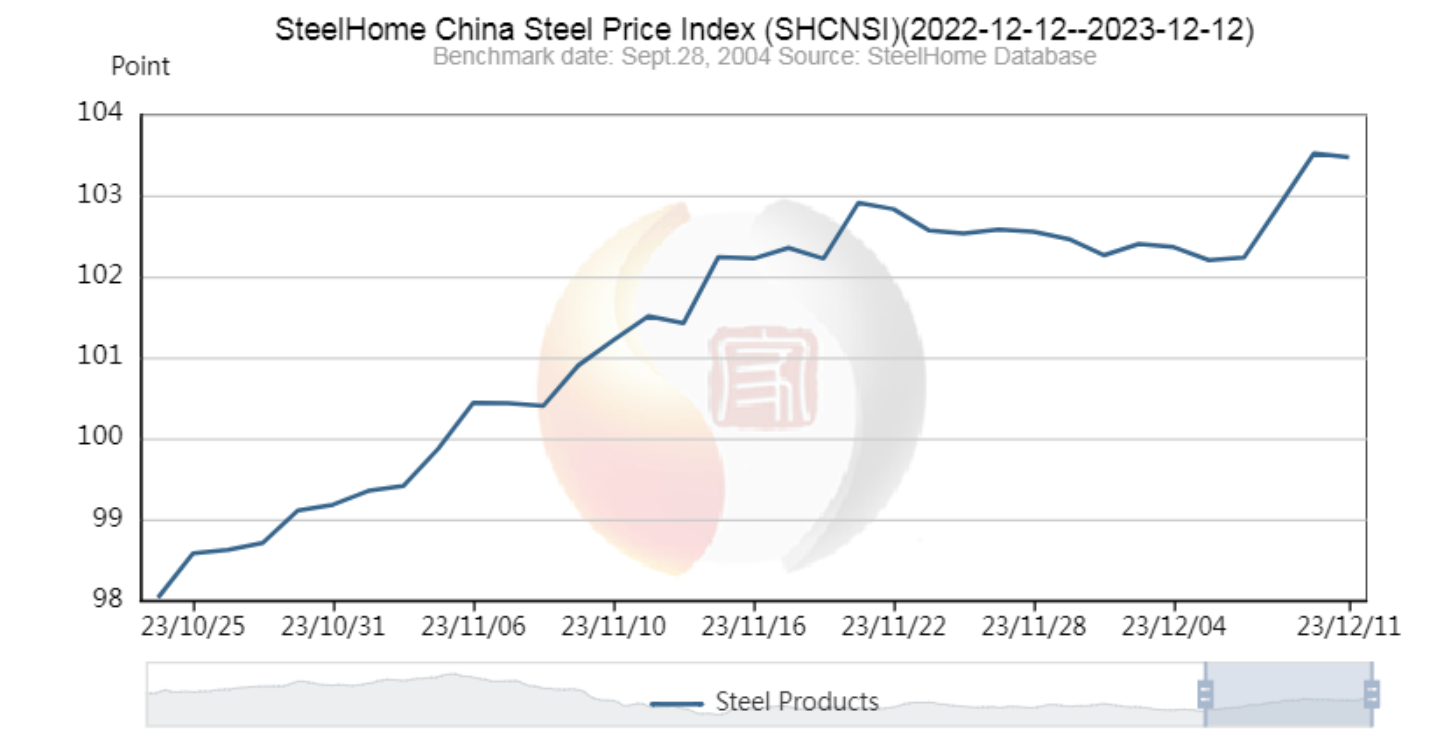
 Die aktuelle Lage am Stahlmarkt ist durch eine langsame, aber stetige Erholung gekennzeichnet. Die weltweite Stahlnachfrage dürfte im kommenden Jahr erneut steigen, obwohl hohe Zinsen und andere internationale Einflüsse – sowie der Streik der US-amerikanischen Automobilarbeiter in Detroit, Michigan – weiterhin zu Nachfrage- und Preisschwankungen führen und somit die Zukunft der Stahlindustrie beeinflussen.
Die Stahlindustrie ist ein unverzichtbarer Indikator für die Weltwirtschaft. Die jüngste Rezession in den USA, hohe Inflationsraten und Probleme in den Lieferketten – sowohl im Inland als auch weltweit – sind wichtige Faktoren für die aktuelle Entwicklung am Stahlmarkt. Allerdings scheinen sie die schrittweisen Verbesserungen der Stahlnachfrage und des Wachstums in den meisten Ländern bis 2023 nicht zu gefährden.
Nach einer Erholung um 2,3 % im Jahr 2023 prognostiziert der Weltstahlverband (World Steel Association, worldsteel) laut seinem jüngsten Kurzfristausblick (Short Range Outlook, SRO) für 2024 ein Wachstum der globalen Stahlnachfrage um 1,7 %. Während in China, dem weltweit führenden Stahlproduzenten, mit einer Verlangsamung gerechnet wird, erwartet der Großteil der Welt ein Wachstum der Stahlnachfrage. Darüber hinaus prognostiziert das Internationale Edelstahlforum (Worldstainless) für 2024 einen Anstieg des weltweiten Edelstahlverbrauchs um 3,6 %.
In den USA, wo die wirtschaftliche Erholung nach der Pandemie ihren Höhepunkt erreicht hat, hat sich die Produktionsaktivität verlangsamt, doch dürfte das Wachstum in Sektoren wie der öffentlichen Infrastruktur und der Energieerzeugung anhalten. Nach einem Rückgang um 2,6 % im Jahr 2022 erholte sich der US-Stahlverbrauch 2023 um 1,3 % und wird voraussichtlich bis 2024 um weitere 2,5 % wachsen.
Eine unvorhergesehene Variable, die die Stahlindustrie im restlichen Jahr und bis ins Jahr 2024 hinein erheblich beeinflussen könnte, ist jedoch der andauernde Arbeitskampf zwischen der Gewerkschaft United Auto Workers (UAW) und den „Big Three“ der Automobilindustrie – Ford, General Motors und Stellantis.
Je länger der Streik andauert, desto weniger Autos werden produziert und desto geringer ist die Stahlnachfrage. Laut dem American Iron and Steel Institute macht Stahl mehr als die Hälfte des Materials eines durchschnittlichen Fahrzeugs aus, und fast 15 % der US-amerikanischen Stahllieferungen gehen an die Automobilindustrie. Ein Nachfragerückgang bei feuerverzinktem und flachgewalztem Stahl sowie ein geringeres Aufkommen an Stahlschrott aus der Automobilproduktion könnten erhebliche Preisschwankungen am Markt verursachen.
Aufgrund der großen Mengen an Stahlschrott, die typischerweise bei der Automobilproduktion anfallen, könnte der durch den Streik bedingte Produktionsrückgang und die sinkende Nachfrage nach Stahl einen drastischen Anstieg der Stahlschrottpreise zur Folge haben. Gleichzeitig führen Tausende Tonnen ungenutzter Produkte, die auf dem Markt verbleiben, zu fallenden Stahlpreisen. Laut einem aktuellen Bericht von EUROMETAL begannen die Preise für warmgewalzten und feuerverzinkten Stahl in den Wochen vor dem UAW-Streik zu sinken und erreichten ihren niedrigsten Stand seit Anfang Januar 2023.
Laut Worldsteel's SRO erholten sich die Verkäufe von Pkw und leichten Nutzfahrzeugen in den USA im Jahr 2023 um 8 % und sollten 2024 um weitere 7 % steigen. Es ist jedoch unklar, wie stark sich der Streik auf Absatz, Produktion und damit auf die Stahlnachfrage auswirken könnte.
Veröffentlichungsdatum: 12. Dezember 2023
